Le coût réel de la transition énergétique : Relance du nucléaire EPR2, énergies renouvelables et bataille européenne des tarifs de l'électricité
Pour sortir définitivement du pétrole, du gaz et du charbon d'ici 2050, la France doit accomplir un prodige industriel : réduire de 40 % sa consommation globale d'énergie tout en augmentant de plus de 50 % sa production d'électricité décarbonée. Entre le chantier titanesque des six nouveaux réacteurs nucléaires EPR2, le déploiement des parcs éoliens en mer, la refonte de la régulation post-ARENH et le plan de 100 milliards d'euros pour moderniser le réseau à très haute tension de RTE, qui paiera l'addition de cette révolution électrique ? Enquête au cœur du mur d'investissement énergétique du siècle.
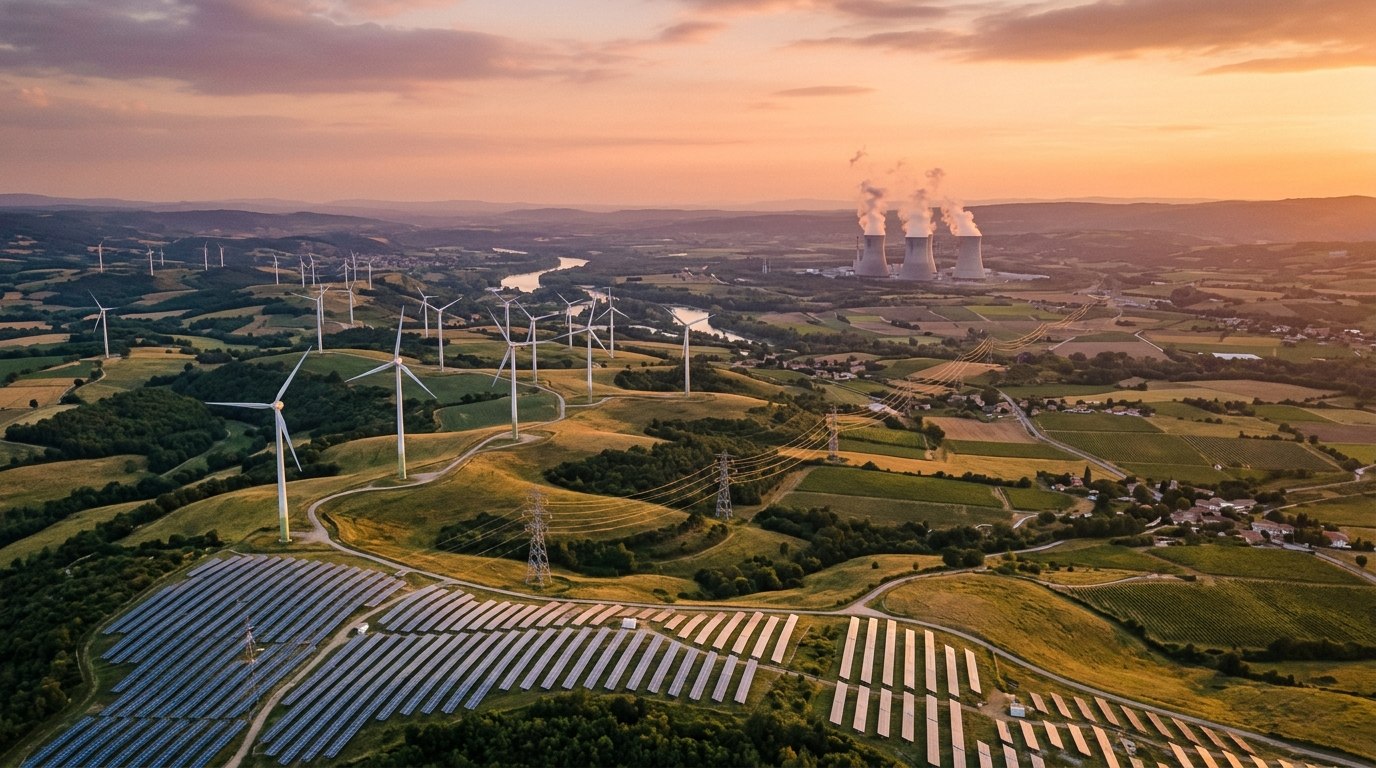
Sommaire de l'enquête sur l'économie électrique
- 1. Le grand basculement vers l'électrification : passer de 450 TWh à 700 TWh d'électricité décarbonée
- 2. Le programme du siècle : Grand Carénage, Flamanville 3 et financement des six nouveaux réacteurs EPR2
- 3. L'essor de l'éolien en mer et du photovoltaïque : coûts complets, intermittence et phénomène des prix négatifs
- 4. La fin historique de l'ARENH en 2026 et la nouvelle régulation du nucléaire autour de 70 €/MWh
- 5. Tableau comparatif : Coûts de Production (LCOE), Facteur de Charge et Bilan Carbone par Filière
- 6. Le mur d'investissement caché des réseaux : pourquoi RTE et Enedis doivent mobiliser 200 milliards d'euros
- 7. La réforme du marché européen de l'électricité : CfD, PPA et découplage partiel du prix du gaz
- 8. Quel impact sur la facture des Français ? Fiscalité (accise), TURPE et dividende de souveraineté
1. Le grand basculement vers l'électrification : passer de 450 TWh à 700 TWh d'électricité décarbonée
Un chiffre résume à lui seul le défi titanesque qui attend l'économie française au cours des vingt-cinq prochaines années : aujourd'hui, bien que notre électricité soit déjà décarbonée à plus de 92 %, l'électricité ne représente encore que 27 % de l'énergie finale consommée en France. Les 73 % restants demeurent constitués en grande majorité de combustibles fossiles importés — produits pétroliers pour les voitures, les camions et l'aviation, et gaz naturel fossile pour le chauffage des bâtiments et les fours industriels — qui pèsent chaque année entre 50 et 70 milliards d'euros de déficit commercial extérieur.
Pour atteindre la neutralité carbone en 2050 tout en libérant le pays du chantage géopolitique des pays producteurs d'hydrocarbures, l'équation modélisée par les ingénieurs de RTE (Réseau de Transport d'Électricité) dans leurs scénarios de référence Futurs Énergétiques 2050 est implacable : il faut électrifier massivement les usages. Le remplacement des chaudières à fioul et à gaz par des pompes à chaleur thermodynamiques, le basculement du parc automobile vers la batterie électrique, la production d'hydrogène par électrolyse pour la chimie lourde et l'essor exponentiel des centres de données (data centers) dédiés à l'intelligence artificielle vont faire bondir la demande d'électricité française de 450 térawattheures (TWh) aujourd'hui à entre 640 et 750 TWh d'ici 2050.
Le paradoxe de l'efficacité énergétique : moins d'énergie primaire, beaucoup plus d'électricité
Un moteur thermique à essence dissipe 70 % de l'énergie du carburant en chaleur perdue, alors qu'un moteur électrique affiche un rendement supérieur à 85 %. De même, une pompe à chaleur restitue 3 à 4 kWh de chaleur pour un seul kWh d'électricité consommé. L'électrification permet donc de diviser par deux la consommation d'énergie totale du pays, tout en exigeant de produire 50 % d'électricité en plus. Dans le prolongement de cette analyse publiée au sein de notre rubrique Économie, nos équipes rédactionnelles mettent également en lumière la restructuration des chaînes d'approvisionnement mondiales et du fret maritime ainsi que la dynamique de réindustrialisation verte et d'implantation de gigafactories en France.
Après une décennie d'atermoiements idéologiques qui avaient conduit à la fermeture prématurée de la centrale nucléaire de Fessenheim et à l'inscription dans la loi d'un objectif irréaliste de réduction à 50 % de la part de l'atome, le Parlement français a scellé un consensus stratégique majeur : pour gagner la course de vitesse climatique et industrielle, la France ne peut se priver d'aucune de ses deux jambes décarbonées. Il lui faut à la fois relancer vigoureusement le nucléaire civil et accélérer le déploiement des énergies renouvelables électriques et thermiques.
2. Le programme du siècle : Grand Carénage, Flamanville 3 et financement des six nouveaux réacteurs EPR2
La colonne vertébrale de la souveraineté électrique française repose d'abord sur la préservation et la modernisation de son patrimoine historique : les 56 réacteurs à eau pressurisée du parc électronucléaire construit lors du plan Messmer des années 1970 et 1980, désormais rejoints sur le réseau par l'EPR de Flamanville 3 (1 650 MW) dans la Manche.
Après l'épisode douloureux de 2022 où des phénomènes de corrosion sous contrainte découverts sur des tuyauteries d'injection de sécurité avaient fait tomber la production nucléaire nationale à un plancher historique de 279 TWh, les équipes d'EDF et de Framatome ont accompli un redressement industriel spectaculaire, ramenant la disponibilité du parc au-dessus de 360 à 380 TWh annuels et restituant à la France sa place de premier exportateur net d'électricité d'Europe (avec un solde record dépassant 85 TWh exportés vers l'Allemagne, l'Italie, le Royaume-Uni, la Belgique et la Suisse).
À travers le programme industriel du « Grand Carénage » (un investissement de plus de 66 milliards d'euros), EDF remplace les gros composants (générateurs de vapeur, transformateurs, contrôle-commande numérique) sous le contrôle draconien de l'Autorité de Sûreté Nucléaire et de Radioprotection (ASNR) afin de prolonger la durée d'exploitation des réacteurs de 40 à 50 ans, voire 60 ans, à l'image de ce que font les États-Unis où les centrales sont déjà autorisées jusqu'à 80 ans. À l'échelle transversale, ces transformations rejoignent directement la souveraineté technologique européenne autour des mégafabriques de semi-conducteurs, un enjeu stratégique décrypté en détail par notre pôle High-tech.
Mais même prolongé à 60 ans, le parc actuel connaîtra un « effet falaise » dans les années 2040. C'est pourquoi l'État a lancé la construction d'une première tranche de six réacteurs de nouvelle génération EPR2 (trois paires de réacteurs de 1 670 MW chacun implantées sur les sites existants de Penly en Seine-Maritime, Gravelines dans le Nord et Bugey dans l'Ain), assortie d'une étude pour huit réacteurs supplémentaires et du soutien au réacteur modulaire de petite puissance (SMR) Nuward ainsi qu'aux startups du nucléaire innovant (Jimmy, Naarea, Newcleo, Calogena) financées par France 2030.
La conception de l'EPR2 tire toutes les leçons des déboires industriels du prototype de Flamanville : une architecture simplifiée avec une enceinte de confinement à simple paroi avec liner métallique, une réduction drastique du nombre de références de vannes et de tuyauteries, une préfabrication modulaire en usine et une maquette numérique 3D intégrale figée avant le coulage du premier béton.
Reste l'équation financière monumentale : avec un devis prévisionnel réévalué entre 60 et 67 milliards d'euros (hors coûts de financement) pour les six premiers EPR2, le coût final du mégawattheure produit dépendra avant tout du taux d'intérêt auquel le chantier est financé pendant les dix à douze années de construction. Dans le nucléaire, où les dépenses d'investissement initiales (CAPEX) représentent 75 % du coût complet, emprunter à 2 % sous garantie souveraine de l'État (prêt bonifié à taux zéro pendant la phase de construction couplé à un contrat pour différence CfD) permet de sortir un MWh autour de 70 €, là où un financement privé sur les marchés à 7 % ferait bondir le coût au-dessus de 115 €/MWh !
3. L'essor de l'éolien en mer et du photovoltaïque : coûts complets, intermittence et phénomène des prix négatifs
Un nouveau réacteur nucléaire nécessitant au minimum douze à quinze ans entre la décision politique et sa mise en service commerciale, la couverture de la hausse des besoins électriques d'ici 2035 repose nécessairement sur la montée en cadence rapide des énergies renouvelables.
Après des années de retard, la France a inauguré ses premiers grands parcs d'éolien posé en mer (offshore) au large de Saint-Nazaire (480 MW), de Fécamp (500 MW) et de Saint-Brieuc (496 MW), bientôt suivis par Courseulles-sur-Mer, Dieppe-Le Tréport, Yeu-Noirmoutier et les premières fermes d'éolien flottant commerciales en Méditerranée (golfe du Lion) et en Bretagne Sud, avec une cible ambitieuse de 18 GW en service en 2035 et 45 GW en 2050. En mer, où les vents sont puissants et réguliers, des turbines géantes de 15 à 18 MW fabriquées au Havre (Siemens Gamesa) ou à Cherbourg et Montoir-de-Bretagne (General Electric Vernova) atteignent des facteurs de charge remarquables de 42 à 48 %, près du double de l'éolien terrestre.
Parallèlement, le photovoltaïque solaire connaît un essor vigoureux (plus de 4 à 5 GW raccordés chaque année), stimulé par les obligations de solarisation des grands parkings extérieurs de plus de 1 500 m², des toitures d'entrepôts logistiques et le développement encadré de l'agrivoltaïsme.
Toutefois, l'intégration massive de ces productions intermittentes et non pilotables au sein d'un système déjà très décarboné fait émerger des défis économiques nouveaux :
- La multiplication des heures à prix spot nuls ou négatifs : lors des après-midis ensoleillés et venteux de printemps et d'été, lorsque la demande électrique est faible et que tous les panneaux solaires européens produisent simultanément, l'offre excède la demande sur le marché de gros EPEX Spot. Les prix tombent alors à zéro, voire en territoire négatif pendant des centaines d'heures par an, obligeant EDF à moduler à la baisse la puissance de ses réacteurs nucléaires et érodant la rentabilité économique des parcs solaires.
- Le besoin impérieux de flexibilité et de stockage : pour valoriser ces surplus d'électricité décarbonée méridienne, le système électrique français déploie des incitations tarifaires incitant les ménages à décaler le déclenchement de leurs chauffe-eau et la recharge de leurs voitures électriques non plus seulement la nuit, mais en milieu de journée (nouvelles plages d'heures creuses solaires), tout en développant les Stations de Transfert d'Énergie par Pompage (STEP hydroélectriques) et les batteries stationnaires sur réseau.
4. La fin historique de l'ARENH en 2026 et la nouvelle régulation du nucléaire autour de 70 €/MWh
Le 1er janvier 2026 marque un tournant réglementaire historique pour le marché français de l'électricité : l'extinction définitive du mécanisme de l'ARENH (Accès Régulé à l'Électricité Nucléaire Historique). Instauré en 2011 par la loi NOME sous la pression de la Commission européenne pour créer une concurrence artificielle sur le marché de la fourniture de détail, l'ARENH obligeait EDF à vendre chaque année jusqu'à 100 TWh (soit plus du quart de sa production nucléaire) à ses propres concurrents alternatifs au prix cassé et gelé de 42 €/MWh.
Ce système asymétrique avait révélé toute sa perversité : lorsque les prix de marché étaient très bas (autour de 30 €/MWh en 2016 ou 2020), les fournisseurs alternatifs délaissaient l'ARENH et s'approvisionnaient sur le marché de gros aux dépens d'EDF ; mais dès que les prix de marché s'envolaient (jusqu'à 500 €/MWh en 2022), tous réclamaient leur quota à 42 €/MWh, privant l'électricien national des recettes indispensables pour financer la maintenance de ses centrales et le futur programme EPR2.
Depuis 2026, un nouveau cadre de régulation économique du parc nucléaire historique lui a succédé, fondé sur une approche par les coûts complets audités par la Commission de Régulation de l'Énergie (CRE) :
- Un prix de référence moyen cible autour de 70 €/MWh (en euros constants) : EDF commercialise désormais l'intégralité de ses volumes sur les marchés à terme, mais avec un mécanisme fiscal de captation des rentes inframarginales au bénéfice direct des consommateurs. Si les prix de marché moyens dépassent un premier seuil (autour de 78-80 €/MWh), l'État prélève 50 % des revenus excédentaires d'EDF ; au-delà d'un second plafond (autour de 110 €/MWh), 90 % des surprofits sont captés et redistribués intégralement sur la facture de tous les consommateurs particuliers et professionnels sous forme de minoration tarifaire.
- Les Contrats d'Allocation de Production Nucléaire (CAPN) à 10 ou 15 ans : pour offrir aux industriels électro-intensifs (chimie, métallurgie, verre, ciment, centres de données) une visibilité de très long terme déconnectée de la volatilité boursière, EDF signe des contrats de partenariat industriels de longue durée où l'industriel partage les risques et les coûts réels d'exploitation du parc en échange d'un tarif stable et compétitif.
5. Tableau comparatif : Coûts de Production (LCOE), Facteur de Charge et Bilan Carbone par Filière
Pour dépasser les querelles dogmatiques et éclairer objectivement les caractéristiques technico-économiques de chaque technologie en France, notre rédaction a synthétisé les données de référence de la CRE, de RTE et du GIEC.
| Filière de Production Électrique | Coût Complet Moyen LCOE (€/MWh) | Facteur de Charge & Pilotabilité | Empreinte Carbone ACV (g CO2 eq / kWh) | Durée de Vie Technique de l'Installation |
|---|---|---|---|---|
| Nucléaire Historique Prolongé (Grand Carénage) | 60 à 65 €/MWh (amorti) | 70 à 80 % (100 % pilotable et modulable) | 4 à 6 g CO2/kWh (analyse ADEME) | 50 à 60 ans+ |
| Nouveau Nucléaire EPR2 (avec financement d'État) | 70 à 95 €/MWh (selon coût du capital) | 85 %+ (base et suivi de charge) | ~5 g CO2/kWh | 60 à 80 ans |
| Hydroélectricité (Barrages de lac et STEP) | 35 à 55 €/MWh | Pilotabilité instantanée de pointe | 6 à 10 g CO2/kWh | 80 à 100 ans (génie civil) |
| Éolien Posé en Mer (Offshore) | 65 à 90 €/MWh (hors raccordement RTE) | 42 à 48 % (variable mais vents réguliers) | 12 à 15 g CO2/kWh | 25 à 30 ans |
| Photovoltaïque Solaire au Sol (Grandes Centrales) | 55 à 75 €/MWh (hors coûts de stockage) | 14 à 17 % (intermittent jour/saison) | 25 à 43 g CO2/kWh (selon lieu fabrication) | 30 ans |
| Centrale Thermique Gaz à Cycle Combiné (CCG) | 110 à 160 €/MWh (avec quota CO2 ETS) | Pilotable (appoint extrême hiver) | 420 à 490 g CO2/kWh (très polluant) | 30 à 40 ans |
6. Le mur d'investissement caché des réseaux : pourquoi RTE et Enedis doivent mobiliser 200 milliards d'euros
Dans le débat public sur l'énergie, l'attention se focalise presque toujours sur les moyens de production (centrales nucléaires, éoliennes, panneaux solaires), en oubliant le système nerveux indispensable sans lequel aucun électron ne peut circuler : les réseaux électriques de transport et de distribution.
En mars 2025, le gestionnaire du réseau public de transport d'électricité à haute et très haute tension (lignes 400 000 et 225 000 volts), RTE, a présenté son Schéma Décennal de Développement du Réseau (SDDR) à l'horizon 2040 : un programme d'investissement historique de près de 100 milliards d'euros sur quinze ans, auquel s'ajoutent près de 96 milliards d'euros programmés par Enedis sur le réseau de distribution moyenne et basse tension (1,4 million de kilomètres de lignes desservant chaque foyer et PME).
Pourquoi un tel effort financier, comparable par son ampleur à l'électrification des campagnes françaises après la Seconde Guerre mondiale ? Trois chantiers colossaux se superposent simultanément :
- Le raccordement des grands bassins industriels décarbonés et des data centers : à Dunkerque, Fos-sur-Mer, Le Havre ou dans la vallée de la Chimie au sud de Lyon, remplacer les hauts-fourneaux au charbon et les vapocraqueurs au pétrole par des fours électriques et des électrolyseurs demande d'amener sur un seul port industriel une puissance électrique supplémentaire équivalente à celle d'une grande métropole comme Marseille ou Lyon (plusieurs gigawatts).
- Le raccordement en mer des parcs éoliens offshore : RTE doit construire en mer des sous-stations électriques géantes posées sur des fondations métalliques (« jackets » fabriqués par les Chantiers de l'Atlantique à Saint-Nazaire) et tirer des centaines de kilomètres de câbles sous-marins à courant continu haute tension (HVDC - 320 000 volts) ensouillés sous les fonds marins jusqu'à la côte.
- Le renouvellement des lignes aériennes vieillissantes et l'adaptation au changement climatique : une grande partie des 106 000 kilomètres de lignes à haute tension françaises ayant été érigée entre 1950 et 1980, il faut remplacer les câbles conducteurs par des alliages de nouvelle génération à cœur en fibre de carbone capables de transiter deux fois plus de puissance sur les mêmes pylônes sans s'affaisser lors des canicules estivales à 45 °C.
À l'échelon capillaire du réseau de distribution géré par Enedis, la révolution est tout aussi spectaculaire. Les 39 millions de compteurs communicants Linky installés dans les foyers français ne servent plus uniquement à télérelever les index de consommation sans déplacement de technicien : ils constituent désormais les capteurs intelligents d'un véritable Smart Grid national. En pilotant finement l'effacement diffus et la modulation de charge de millions de ballons d'eau chaude et de bornes de recharge résidentielles pour véhicules électriques (dont le nombre dépassera 7 millions de points de charge en 2030), le réseau évite d'avoir à surdimensionner inutilement des milliers de transformateurs de quartier lors du pic de consommation de 19 heures en hiver.
Plus encore, le développement rapide de la technologie Vehicle-to-Grid (V2G, ou recharge bidirectionnelle) transforme la flotte automobile électrique française en une gigantesque batterie virtuelle sur roues. Une voiture électrique stationnée 92 % du temps à domicile ou au travail possède une batterie de 50 à 70 kWh — soit l'équivalent de cinq jours de consommation électrique domestique hors chauffage d'une maison ! Grâce aux bornes bidirectionnelles et aux contrats rémunérateurs d'agrégation électrique, le véhicule se recharge automatiquement à midi ou la nuit lorsque l'électricité solaire et nucléaire est abondante et quasi gratuite, et réinjecte quelques kilowattheures sur le réseau domestique ou public entre 18h et 20h lors des pointes de froid hivernales, réduisant d'autant le recours aux centrales thermiques à gaz d'appoint.
7. La réforme du marché européen de l'électricité : CfD, PPA et découplage partiel du prix du gaz
Lors de la crise énergétique de 2022, les citoyens et chefs d'entreprise français avaient découvert avec stupeur l'absurdité apparente de la règle de tarification au coût marginal (merit order) sur le marché européen de gros à court terme : parce que les centrales à gaz étaient appelées en dernier recours pour boucler l'équilibre offre-demande européen aux heures de pointe, le prix astronomique du gaz indexait le prix de tous les mégawattheures échangés sur la bourse, y compris ceux produits en France à bas coût par des barrages hydroélectriques centenaires ou des réacteurs nucléaires !
À l'issue d'un bras de fer diplomatique intense à Bruxelles entre Paris (défenseur de l'atome et des contrats long terme) et Berlin, la réforme de l'organisation du marché européen de l'électricité (Electricity Market Design - EMD) a profondément corrigé cette architecture :
Tout en conservant le marché spot au coût marginal comme signal de court terme pour optimiser les échanges transfrontaliers heure par heure (qui permettent aux pays européens de se secourir mutuellement en cas de vague de froid ou de panne d'ouvrage), la réforme place désormais au cœur du système les contrats de long terme qui protègent la facture finale des consommateurs contre les soubresauts du marché spot.
Tout nouvel investissement public dans la production décarbonée — qu'il s'agisse d'éolien, de solaire, d'hydroélectricité ou de nouveau nucléaire et de prolongation de réacteurs existants — s'appuie désormais sur des Contrats pour Différence bidirectionnels (Two-way CfD) d'une durée de 15 à 40 ans. Le principe est limpide : un prix d'exercice (strike price) reflétant le coût réel de production est fixé par contrat avec l'État. Lorsque le prix de marché est inférieur à ce seuil, l'État verse un complément au producteur pour garantir le remboursement de ses investissements ; mais dès que le prix de marché dépasse ce seuil, le producteur reverse l'intégralité du surplus à l'État, qui le redistribue sur la facture des ménages et des entreprises. Parallèlement, le marché privé des PPA (Power Purchase Agreements) permet aux entreprises d'acheter directement leur électricité verte ou nucléaire sur 10 à 20 ans à prix fixe.
8. Quel impact sur la facture des Français ? Fiscalité (accise), TURPE et dividende de souveraineté
Concrètement, comment évoluera la facture d'électricité d'un ménage français au cours des prochaines années ? Pour répondre avec honnêteté, il faut décomposer les trois étages qui constituent le Tarif Réglementé de Vente d'Électricité (TRVE, le célèbre « Tarif Bleu » d'EDF utilisé par plus de 60 % des foyers et qui sert de boussole à toutes les offres de marché) :
Le premier tiers correspond à la part fourniture (l'électron lui-même) : grâce à l'apaisement durable des marchés de gros européens et à la régulation du nucléaire autour de 70 €/MWh, cette composante énergétique a nettement reflué après les sommets de 2023-2024, stabilisant le coût de la matière première électrique à un niveau parmi les plus compétitifs d'Europe de l'Ouest.
Le deuxième tiers est le TURPE (Tarif d'Utilisation des Réseaux Publics d'Électricité) fixé par la CRE pour financer RTE et Enedis : compte tenu des 200 milliards d'euros d'investissements nécessaires pour moderniser les lignes et raccorder les nouveaux usages d'ici 2040, cette composante d'acheminement est appelée à progresser modérément au rythme de l'inflation augmentée de quelques points, même si l'augmentation du volume total d'électricité consommée (davantage de véhicules électriques et de pompes à chaleur) permettra de répartir les coûts fixes du réseau sur un plus grand nombre de kilowattheures vendus.
Le troisième tiers est celui de la fiscalité énergétique (Accise sur l'électricité — ex-TICFE/CSPE —, Contribution Tarifaire d'Acheminement et TVA à 20 %). C'est ici que se joue l'arbitrage politique majeur : pour inciter les Français à abandonner leur chaudière au fioul ou au gaz et leur voiture thermique au profit de l'électricité française décarbonée, les économistes du Conseil d'Analyse Économique et de la Cour des comptes recommandent unanimement de rééquilibrer la fiscalité énergétique en allégeant les taxes qui pèsent sur le kilowattheure électrique par rapport aux énergies fossiles importées. Car chaque mégawattheure nucléaire, hydraulique, éolien ou solaire consommé en France au lieu d'un baril de pétrole étranger est un triple dividende : pour le climat, pour l'emploi industriel sur nos territoires et pour le pouvoir d'achat de la nation.
Au-delà des frontières nationales, cette souveraineté électrique française constitue le pilier central de la stabilité énergétique du continent européen tout entier. Grâce à ses 50 lignes d'interconnexion transfrontalières à très haute tension — dont les nouveaux câbles sous-marins et souterrains avec l'Espagne (golfe de Gascogne), le Royaume-Uni (IFA2, ElecLink sous le tunnel sous la Manche) et l'Italie (Savoie-Piémont) —, le parc nucléaire et hydroélectrique français joue le rôle d'amortisseur décarboné de l'Europe chaque fois que le vent tombe en mer du Nord. Valoriser pleinement cet actif stratégique industriel dans le cadre de la Programmation Pluriannuelle de l'Énergie (PPE) garantira à la France un avantage compétitif décisif pour les trente prochaines années.