La grande réindustrialisation de la France : Gigafactories, décarbonation industrielle et reconquête de la souveraineté productive
Pendant près de quarante ans, la France a semblé résignée au déclin inexorable de ses usines, sacrifiées sur l'autel du dogme d'une « société post-industrielle sans usines » tournée exclusivement vers les services et le tourisme. Le choc pandémique, la crise énergétique européenne et le retour brutal des rivalités géopolitiques ont balayé cette illusion. Des gigafactories de batteries électriques des Hauts-de-France aux salles blanches de semi-conducteurs de l'Isère, en passant par la décarbonation sidérurgique de Dunkerque et Fos-sur-Mer, l'Hexagone mène une contre-offensive historique. Enquête au cœur d'une mutation productive où se joue le rang économique de la nation.
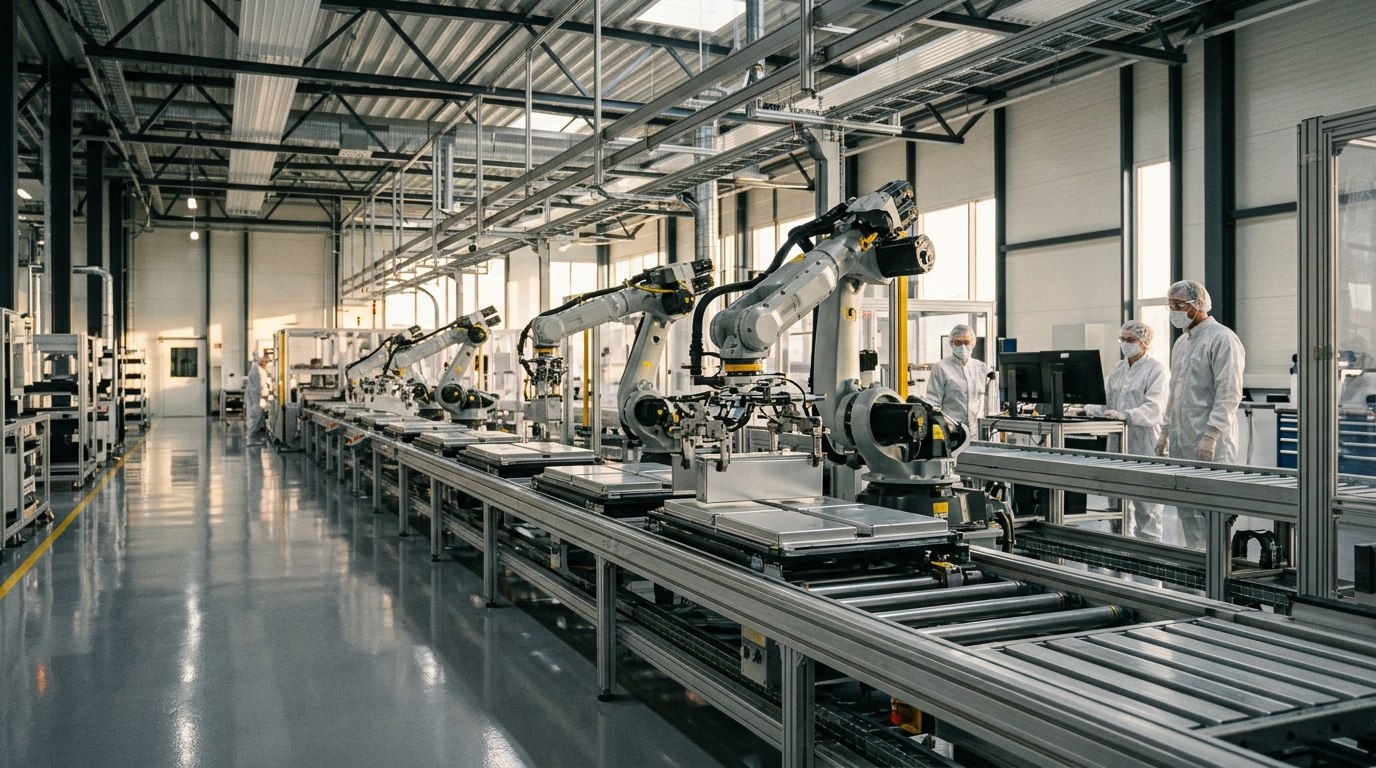
Sommaire de l'enquête industrielle
- 1. La fin du traumatisme de la désindustrialisation : anatomie d'un retournement historique
- 2. La « Vallée de la Batterie » dans les Hauts-de-France : ACC, Verkor, ProLogium et le pari électrique
- 3. France 2030 et souveraineté technologique : semi-conducteurs, hydrogène vert et bioproduction
- 4. Décarboner les cinquante sites les plus émetteurs : acier vert, captage de carbone et électrification
- 5. Tableau comparatif : Modèle Industriel Français vs Inflation Reduction Act (USA) vs Stratégie Chinoise
- 6. Le mur des compétences et du foncier : comment former 100 000 techniciens et concilier loi ZAN
- 7. ETI patrimoniales et PME des territoires : la colonne vertébrale silencieuse du rebond productif
- 8. Horizon 2030-2035 : ramener la part de l'industrie à 15 % du PIB français
1. La fin du traumatisme de la désindustrialisation : anatomie d'un retournement historique
Les chiffres restent gravés dans la mémoire collective des économistes comme le témoignage d'un lent décrochage : entre 1980 et 2017, la France a perdu près de 2,2 millions d'emplois industriels, tandis que la part de l'industrie manufacturière dans le produit intérieur brut (PIB) s'effondrait de 24 % à à peine 10 %, le niveau le plus bas parmi les grandes nations économiques de la zone euro, loin derrière l'Allemagne (plus de 20 %) ou l'Italie (16 %). Chaque fermeture de haut-fourneau en Lorraine, de filature textile dans les Vosges ou d'usine d'équipement automobile dans le Berry semblait sceller une fatalité irréversible.
Cette trajectoire descendante reposait sur une erreur de diagnostic intellectuel formulée au tournant des années 2000 : l'idée qu'un pays avancé pouvait conserver uniquement les centres de recherche, le design et le marketing dans ses métropoles, tout en délocalisant l'outil de production physique vers l'Asie ou l'Europe de l'Est. Or, la réalité empirique a démontré exactement l'inverse : lorsque l'usine s'en va, le bureau d'études et l'ingénierie finissent toujours par la suivre quelques années plus tard, car l'innovation de rupture naît au contact direct des chaînes de fabrication.
Le point d'inflexion s'est dessiné progressivement au cours de la dernière décennie avant de s'accélérer sous l'effet conjugué de la réforme de la fiscalité de production (baisse de la CVAE et des impôts de production qui pénalisaient lourdement les sites implantés sur le sol national, avant même le premier euro de bénéfice), de la réforme de l'apprentissage et d'une prise de conscience souveraine majeure lors des pénuries de masques, de paracétamol et de semi-conducteurs en 2020-2022. Pour la première fois depuis un demi-siècle, le solde net de créations d'usines et d'emplois industriels en France est redevenu durablement positif, hissant l'Hexagone au premier rang européen des terres d'accueil d'investissements directs étrangers (IDE) industriels selon les baromètres annuels de référence. Dans le prolongement de cette analyse publiée au sein de notre rubrique Économie, nos équipes rédactionnelles mettent également en lumière l'arbitrage monétaire de la BCE face à l'inflation et l'évolution du pouvoir d'achat ainsi que la recomposition du marché immobilier français sous l'effet des taux de crédit et du DPE.
L'effet multiplicateur exceptionnel de l'emploi industriel
Selon les modélisations de l'INSEE et de la Direction générale des Entreprises (DGE), chaque emploi créé directement dans une usine génère entre 3 et 4 emplois indirects et induits dans son bassin de vie (sous-traitance mécanique, logistique, maintenance informatique, services aux entreprises, commerces et restauration locale), tout en offrant une rémunération moyenne supérieure de 16 % à celle du reste de l'économie marchande.
Surtout, l'industrie représente à elle seule plus de 75 % des exportations françaises de biens et près de 80 % des dépenses privées de Recherche & Développement (R&D). Reconquérir l'appareil productif n'est donc pas une nostalgie sociale du siècle passé : c'est la clé de voûte absolue pour résorber le déficit abyssal de la balance commerciale française, financer notre modèle social sans recourir à l'endettement perpétuel et garantir notre autonomie stratégique.
2. La « Vallée de la Batterie » dans les Hauts-de-France : ACC, Verkor, ProLogium et le pari électrique
S'il est un territoire qui incarne de manière spectaculaire cette renaissance manufacturière, c'est bien la région des Hauts-de-France. Longtemps meurtri par la fin des houillères du bassin minier et la crise de la sidérurgie traditionnelle, le quadrilatère compris entre Dunkerque, Douai, Béthune et Valenciennes s'est métamorphosé en quelques années en l'épicentre européen de l'électromobilité, surnommé l'« Electro Valley » ou Vallée de la Batterie.
Avec le basculement programmé du parc automobile européen vers le véhicule électrique et hybride rechargeable, l'enjeu industriel était existentiel : la batterie représentant entre 35 % et 40 % de la valeur ajoutée totale d'une voiture électrique, continuer d'importer des cellules lithium-ion d'Asie aurait condamné l'industrie automobile française à devenir un simple assembleur de carrosseries dépendant des géants chinois (CATL, BYD) ou sud-coréens (LG Energy Solution, Samsung SDI). Quatre projets de taille mondiale structurent désormais cet écosystème nordiste : À l'échelle transversale, ces transformations rejoignent directement la souveraineté technologique européenne autour des mégafabriques de semi-conducteurs, un enjeu stratégique décrypté en détail par notre pôle High-tech.
- Automotive Cells Company (ACC) à Billy-Berclau / Douvrin : coentreprise réunissant Stellantis, Mercedes-Benz et TotalEnergies (via sa filiale Saft), cette première gigafactory française inaugurée dans le Pas-de-Calais déploie ses blocs de production sur le site même d'une ancienne usine de moteurs thermiques. Dotée de salles anhydres ultramodernes où l'hygrométrie est inférieure à celle du désert d'Atacama (moins de 1 % d'humidité pour manipuler le lithium), l'usine monte en cadence pour équiper plusieurs centaines de milliers de véhicules par an.
- Verkor à Bourbourg (Port de Dunkerque) : née à Grenoble et soutenue par le groupe Renault, Macquarie et le fonds SPI de Bpifrance, la pépite française Verkor a érigé sur le littoral dunkerquois une gigafactory d'une capacité initiale de 16 GWh par an, dédiée aux cellules haute performance équipant notamment les modèles Alpine et les segments supérieurs de Renault, avec plus de 1 200 emplois directs à la clé.
- AESC Envision à Douai : adossée directement à l'usine Renault ElectriCity de Douai (où sont assemblées les nouvelles R5 E-Tech électriques et Scénic E-Tech), cette gigafactory fournit en flux tendu des packs batteries décarbonés, réduisant à quelques centaines de mètres la distance logistique entre la fabrication de la cellule électrochimique et son intégration dans le châssis automobile.
- L'écosystème amont et aval du recyclage (Orano, XTC New Energy, Eramet) : autour de Dunkerque, la France ne se contente plus d'assembler des cellules : elle bâtit toute la chaîne de valeur chimique. Des usines de fabrication de matériaux actifs de cathode (CAM et pCAM) ainsi que des unités hydrométallurgiques de recyclage de la « black mass » (poudre issue du broyage des batteries en fin de vie permettant de récupérer plus de 95 % du lithium, du nickel et du cobalt) bouclent l'économie circulaire sur place.
Cette concentration géographique inédite recrée les effets d'agglomération décrits par l'économiste Alfred Marshall : partage d'infrastructures portuaires et ferroviaires, création d'écoles de formation spécialisées en électrochimie, mutualisation des réseaux d'eau industrielle et d'électricité décarbonée issue de la centrale nucléaire voisine de Gravelines — la plus puissante d'Europe de l'Ouest avec ses six réacteurs de 900 MW.
3. France 2030 et souveraineté technologique : semi-conducteurs, hydrogène vert et bioproduction
Si le Nord incarne le renouveau de l'automobile et de la chimie des batteries, le plan d'investissement France 2030 — doté de 54 milliards d'euros déployés par le Secrétariat général pour l'investissement (SGPI), Bpifrance et l'ADEME — irrigue l'ensemble du territoire national autour de dix objectifs stratégiques visant à combler nos dépendances critiques et à préparer les filières de demain.
Dans le sillon alpin, autour de Grenoble et Crolles (la « Silicon Valley » française), le secteur des semi-conducteurs connaît l'investissement industriel le plus massif de ces trente dernières années. L'extension géante de l'usine de STMicroelectronics à Crolles, menée en partenariat avec l'américain GlobalFoundries pour un montant total de 7,5 milliards d'euros dans le cadre de l'European Chips Act, permet de graver à grande échelle des puces sur tranches de silicium de 300 mm en technologie FD-SOI (Fully Depleted Silicon On Insulator) jusqu'à 18 nanomètres. Cette technologie propriétaire franco-européenne offre une sobriété énergétique exceptionnelle, indispensable pour les capteurs automobiles, l'intelligence artificielle embarquée (Edge AI), l'aérospatiale et la défense. À proximité immédiate, Soitec multiplie à Bernin ses capacités de production de substrats en carbure de silicium (SmartSiC), un matériau révolutionnaire qui augmente de 10 % l'autonomie des voitures électriques en réduisant les pertes thermiques dans les onduleurs de puissance.
Le deuxième pilier souverain concerne la relocalisation pharmaceutique et la bioproduction médicale. Après le choc d'avoir découvert en 2020 que 80 % des principes actifs chimiques (API) consommés en Europe étaient synthétisés en Chine ou en Inde, la France a engagé la reconquête de ses molécules essentielles. À Roussillon, en Isère, l'entreprise Seqens a mis en service une unité ultramoderne capable de produire 10 000 tonnes de paracétamol par an grâce à un procédé de chimie en flux continu à faible empreinte environnementale. Parallèlement, de nouveaux bioréacteurs s'implantent à Lyon, Toulouse, Évry et Strasbourg pour produire des anticorps monoclonaux, des vecteurs viraux de thérapie génique et des vaccins à ARN messager sur le sol national.
Enfin, la filière de l'hydrogène décarboné et des électrolyseurs industriels a quitté le stade des démonstrateurs de laboratoire pour entrer dans l'ère des gigafactories d'équipements, à Belfort (McPhy), à Béziers (Genvia, alliance avec le CEA et SLB autour de l'électrolyse haute température à oxyde solide SOEC) ou à Venissieux (Symbio, coentreprise de piles à combustible entre Forvia, Michelin et Stellantis).
4. Décarboner les cinquante sites les plus émetteurs : acier vert, captage de carbone et électrification
Réindustrialiser la France au XXIe siècle ne peut se concevoir qu'à travers le prisme d'une exigence écologique absolue : on ne rouvrira pas en Europe des usines fonctionnant au charbon ou au fioul lourd. L'industrie manufacturière représente environ 18 % des émissions nationales de gaz à effet de serre, mais fait remarquable, près de la moitié de ces émissions industrielles sont concentrées sur seulement 50 sites industriels majeurs (aciéries, cimenteries, vapocraqueurs pétrochimiques, verreries et usines d'engrais azotés) situés principalement dans les grands estuaires portuaires de Dunkerque, Le Havre-Axe Seine et Marseille-Fos-sur-Mer.
Pour transformer cette contrainte climatique en avantage compétitif mondial, l'État et les grands industriels ont signé des contrats de transition écologique soutenus par plus de 10 milliards d'euros d'aides publiques à la décarbonation :
- La révolution de l'acier décarboné (DRI et fours électriques) : dans les aciéries historiques d'ArcelorMittal à Dunkerque et Fos-sur-Mer, le remplacement progressif des hauts-fourneaux au coke de charbon par des unités de réduction directe du minerai de fer (Direct Reduced Iron - DRI) alimentées au gaz puis à l'hydrogène bas-carbone, couplées à de gigantesques fours électriques à arc utilisant de la ferraille recyclée, vise à abattre des millions de tonnes de CO2 par an — soit l'équivalent de plusieurs pourcents des émissions totales de la France sur deux seuls sites.
- Les ciments bas-carbone et les argiles calcinées : dans les cimenteries (Lafarge, Vicat, Hoffmann Green Cement), où les deux tiers du CO2 proviennent de la réaction chimique même de décarbonatation du calcaire à 1 450 °C (processus de fabrication du clinker), la substitution du clinker par des laitiers de haut-fourneau, des argiles flashées à plus basse température et l'utilisation de combustibles alternatifs issus de déchets non recyclables réduisent drastiquement le bilan carbone du béton de construction.
- Le captage, transport et stockage géologique du carbone (CCUS) : pour les émissions résiduelles dites « incompressibles » de la chimie et de la chaux, les grands ports français déploient des infrastructures mutualisées de liquéfaction du CO2 (comme le projet D'Artagnan à Dunkerque ou le hub de l'Axe Seine au Havre). Le gaz carbonique capté à la sortie des cheminées d'usines est purifié, liquéfié et acheminé par navires spécialisés ou par gazoducs sous-marins vers d'anciens gisements d'hydrocarbures déplétés en mer du Nord norvégienne ou danoise, où il est séquestré définitivement à plus de 2 000 mètres sous le plancher océanique.
- L'électrification massive de la chaleur industrielle et les pompes à chaleur haute température : dans l'agroalimentaire (laiteries, sucreries, amidonneries) et la papeterie, les chaudières à gaz fossile sont remplacées par des chaudières biomasse, de la géothermie profonde et des compresseurs mécaniques de vapeur permettant de récupérer la chaleur fatale perdue.
Cette mutation confère au « Fabriqué en France » un atout décisif que peu de pays au monde possèdent : grâce à un mix électrique décarboné à plus de 92 % (nucléaire et hydroélectricité), une tonne d'aluminium, de batterie ou de silicium produite en France affiche une empreinte carbone deux à quatre fois inférieure à son équivalent fabriqué en Chine, en Inde ou même en Allemagne ou en Pologne où le charbon et le gaz restent prépondérants.
5. Tableau comparatif : Modèle Industriel Français vs Inflation Reduction Act (USA) vs Stratégie Chinoise
La réindustrialisation française ne s'opère pas en vase clos : elle se heurte à une guerre géoéconomique acharnée où les États-Unis et la Chine déploient des arsenaux de subventions colossaux. Notre rédaction a synthétisé les forces et vulnérabilités comparées des trois grands pôles manufacturiers mondiaux.
| Critère Stratégique | France & Union Européenne (France 2030 / Net-Zero Industry Act) | États-Unis (Inflation Reduction Act - IRA & CHIPS Act) | Chine (Nouvelles Forces Productives de Qualité) |
|---|---|---|---|
| Mécanisme de soutien public | Appels à projets ciblés (CAPEX), PIIEC européens et crédit d'impôt industrie verte (C3IV) | Crédits d'impôt déplafonnés automatiques sur la production (OPEX) et le contenu local | Subventions directes des provinces, prêts bancaires d'État à taux zéro et foncier gratuit |
| Coût et décarbonation de l'énergie | Électricité ultra-décarbonée (< 30 g CO2/kWh), prix moyen stabilisé par contrats long terme | Gaz de schiste et électricité 2 à 3 fois moins chers qu'en Europe, mais mix plus carboné | Tarifs industriels administrés bas, essor massif du solaire/éolien mais forte part de charbon |
| Délais d'implantation d'une usine | 18 à 36 mois (réduit de moitié grâce aux sites « clés en main » de la loi Industrie Verte) | 12 à 18 mois dans les États du Sud (Texas, Géorgie, Caroline du Nord) | 9 à 14 mois entre la pose de la première pierre et le démarrage des lignes |
| Maîtrise des matières premières critiques | Forte dépendance à l'importation, lancement des premières mines de lithium (Allier) et recyclage | Ressources nationales abondantes et accords de libre-échange (Canada, Australie, Chili) | Monopole quasi absolu (60 à 90 %) sur le raffinage mondial du lithium, graphite et terres rares |
| Protection commerciale aux frontières | Bonus écologique automobile éco-scoré (France) et taxe carbone aux frontières (MACF européen) | Droits de douane prohibitifs (jusqu'à 100 % sur les VE chinois) et clause « Buy American » | Marché intérieur privilégiant les champions nationaux et surcapacités d'exportation |
| Qualité de l'ingénierie & R&D | Excellence mondiale (écoles d'ingénieurs, CNRS, CEA, Crédit d'Impôt Recherche très attractif) | Puissance financière du capital-risque et universités technologiques de premier plan | Volume massif d'ingénieurs diplômés chaque année et brevets dans les cleantechs |
6. Le mur des compétences et du foncier : comment former 100 000 techniciens et concilier loi ZAN
Sur le terrain, lorsque nos envoyés spéciaux interrogent les dirigeants d'usines du Grand Est, d'Auvergne-Rhône-Alpes ou des Pays de la Loire, deux goulets d'étranglement reviennent systématiquement en tête de leurs préoccupations : la pénurie de main-d'œuvre qualifiée et la rareté du foncier industriel disponible.
Le paradoxe social est saisissant : alors que le taux de chômage national demeure au-dessus du plein-emploi théorique, plus de 60 000 à 80 000 postes industriels restent vacants chaque année faute de candidats formés. Les métiers en tension critique ne sont plus les ouvriers non qualifiés d'autrefois, mais des techniciens de haute technicité : soudeurs nucléaires qualifiés TIG/MIG, chaudronniers aéronautiques, électromécaniciens de maintenance robotique, opérateurs de salles blanches microélectroniques, ingénieurs en automatisme et spécialistes de la cybersécurité industrielle (OT).
Cette crise des vocations est l'héritage direct de trente ans de dévalorisation symbolique de la voie professionnelle et des métiers manuels ou techniques auprès des collégiens, des lycéens et de leurs parents. Pour inverser la vapeur, les branches professionnelles (UIMM, France Chimie, GIFAS) multiplient les « Écoles de production », modernisent les plateaux techniques des lycées professionnels et des IUT, et cherchent à féminiser massivement des métiers où les femmes ne représentent encore que 29 % des effectifs salariés.
Le second défi structurel est l'équation foncière posée par la loi Climat et Résilience et son objectif de Zéro Artificialisation Nette (ZAN) à l'horizon 2050, avec une division par deux du rythme de consommation d'espaces naturels, agricoles et forestiers sur la décennie actuelle. Comment accueillir des gigafactories nécessitant chacune entre 50 et 150 hectares d'un seul tenant tout en préservant les terres agricoles ?
La réponse réside dans deux leviers majeurs activés par la loi « Industrie Verte » : d'une part, la création d'une enveloppe nationale mutualisée de 12 500 hectares réservée aux projets d'envergure nationale ou européenne (PENE) afin de ne pas pénaliser les quotas fonciers des maires et des régions accueillant une grande usine ; d'autre part, la réhabilitation massive des friches industrielles (anciennes centrales thermiques au charbon, anciens triages ferroviaires, terrains militaires désaffectés ou anciennes raffineries). Le dispositif des « 55 sites industriels clés en main », où les études d'impact environnemental, les diagnostics d'archéologie préventive et les raccordements électriques haute tension sont pré-validés en amont par les services de l'État, permet désormais de diviser par deux les délais d'obtention des permis de construire et des autorisations environnementales ICPE.
7. ETI patrimoniales et PME des territoires : la colonne vertébrale silencieuse du rebond productif
Si les inaugurations de gigafactories à plusieurs milliards d'euros captent légitimement la lumière des projecteurs médiatiques, la véritable profondeur du tissu productif d'une nation se mesure à la densité de son Mittelstand : ses Entreprises de Taille Intermédiaire (ETI, comptant entre 250 et 4 999 salariés) et ses PME industrielles spécialisées.
La France ne compte qu'environ 5 800 ETI, contre plus de 12 500 en Allemagne et 10 000 au Royaume-Uni. Pourtant, ces entreprises — très souvent familiales et patrimoniales, ancrées à plus de 75 % dans les villes moyennes et les territoires ruraux loin de l'Île-de-France — constituent les champions cachés de l'économie réelle. Dans la plasturgie de la « Plastics Vallée » d'Oyonnax, le décolletage de précision de la vallée de l'Arve en Haute-Savoie, la mécanique de précision de la « Mecanic Vallée » entre le Lot et l'Aveyron, la cosmétique de la « Cosmetic Valley » autour de Chartres et Orléans, ou les sous-traitants aéronautiques du Grand Sud-Ouest autour de Toulouse et Pau, ces entreprises détiennent des savoir-faire d'excellence mondiale.
L'exemple de la filière aéronautique et défense est à cet égard emblématique. Portés par les carnets de commandes historiques d'Airbus (plus de 8 500 avions commerciaux à livrer, soit dix ans de production assurée), de Safran, de Dassault Aviation (succès à l'export du Rafale) et de Thales, des centaines de sous-traitants de rang 1, 2 et 3 investissent massivement dans l'usinage 5 axes, la fabrication additive métallique (impression 3D titane et superalliages) et la robotisation de leurs ateliers.
Pour permettre à ces PME de grandir et de devenir des ETI sans être rachetées à la découpe par des fonds étrangers lors du départ à la retraite de leur dirigeant fondateur, le renforcement des fonds propres productifs demeure crucial. Les programmes d'accompagnement Accélérateurs Bpifrance, la mobilisation de l'épargne longue des Français (assurance-vie et Plan d'Épargne Retraite orientés vers le capital-investissement industriel non coté) et l'allègement de la fiscalité sur la transmission d'entreprises familiales (Pacte Dutreil recentré sur l'outil opérationnel) constituent les ressorts indispensables de cette consolidation capitalistique.
8. Horizon 2030-2035 : ramener la part de l'industrie à 15 % du PIB français
Au terme de cette radiographie approfondie, la question centrale demeure : la France parviendra-t-elle à transformer cet élan retrouvé en une trajectoire structurelle capable de ramener la part de l'industrie manufacturière de 10 % à 15 % du PIB d'ici 2035 ?
Atteindre cette cible ambitieuse représenterait la création de plus de 500 000 emplois industriels directs supplémentaires, l'implantation de plusieurs centaines de nouvelles usines et le retour durable à l'excédent de notre balance commerciale hors énergie. Pour que ce scénario se réalise pleinement, trois conditions cardinales devront être tenues dans la durée avec une constance absolue :
Premièrement, garantir aux industriels installés en France une visibilité pluriannuelle sur le prix de l'électricité décarbonée, autour de 65 à 70 €/MWh en coût complet, afin de neutraliser l'avantage énergétique des États-Unis tout en valorisant notre rente électronucléaire et hydroélectrique. Deuxièmement, instaurer une véritable préférence européenne et écologique dans la commande publique et les aides à l'achat — à l'image du score environnemental appliqué au bonus écologique automobile français, qui réserve légitimement l'argent du contribuable aux véhicules produits avec de l'acier et de l'électricité bas-carbone en Europe. Troisièmement, poursuivre sans relâche la robotisation et la numérisation (Industrie 4.0) de nos PME : avec 180 robots pour 10 000 salariés dans l'industrie (contre plus de 400 en Allemagne et 1 000 en Corée du Sud), la France dispose encore d'une marge de progression considérable en productivité.
Loin d'opposer l'homme à la machine, les enquêtes de terrain prouvent que les entreprises françaises qui investissent le plus dans les robots collaboratifs et l'intelligence artificielle de maintenance prédictive sont précisément celles qui gagnent des parts de marché à l'export et qui embauchent le plus de salariés sur le sol national. En réconciliant génie scientifique, transition écologique et fierté ouvrière et ingénieure, la réindustrialisation française dessine le visage d'une nation qui refuse le déclassement et choisit de redevenir maîtresse de son destin productif.